Наибольшая доля просрочки приходится на потребительские кредиты — она превышает 10%. В ипотечном сегменте показатель пока значительно ниже и составляет 1,3%. Однако именно жилищные займы в последние полтора года обеспечили основной прирост проблемной задолженности.
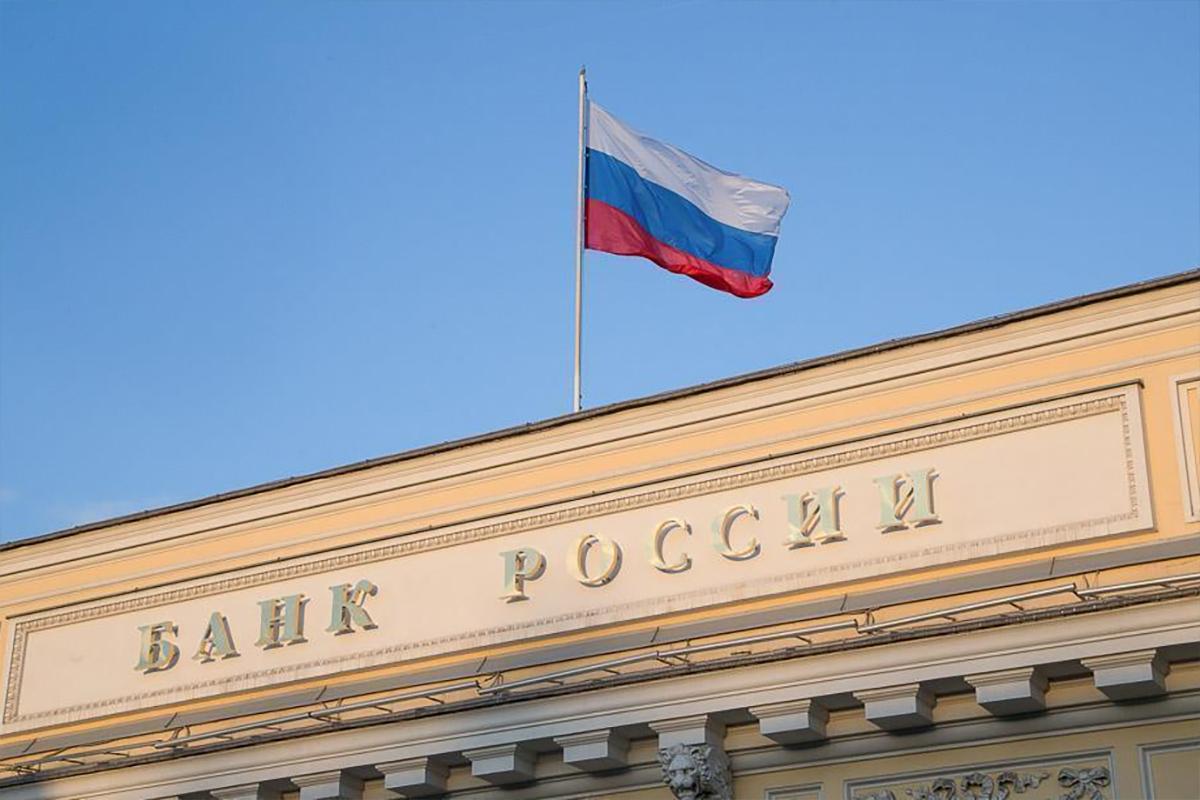
В пресс-службе Банка России по Тюменской области объяснили эту динамику последствиями кредитного бума 2023–2024 годов. Тогда на фоне высокого спроса на массовую льготную ипотеку некоторые заёмщики переоценили свои финансовые возможности. Сейчас по части этих кредитов начали проявляться проблемы с обслуживанием долга.
Для сдерживания дальнейшего роста просрочки Банк России ужесточает требования к выдаче займов гражданам с высокой долговой нагрузкой.
При этом регулятор не видит оснований говорить о серьёзном кризисе. Качество кредитного портфеля банков остаётся приемлемым, а финансовые организации располагают достаточными резервами для покрытия возможных потерь по проблемным займам.
В Югре с начала сентября поступило 155 сообщений о выходах медведей к людям.
Руслан Кухарук: Югра заняла четвертое место в рейтинге регионов по поддержке социально ориентированных НКО.